
NEWS
親が認知症になると実家は売れない?団塊世代が後期高齢者となった今知るべき「実家凍結」のリスクと家族信託という解決策
こんにちは!名古屋市名東区の不動産会社、
CENTURY21リラックホームの采野です☆
当社では、名古屋市名東区・長久手市・日進市を中心に、
名古屋市出身で経験豊富な代表が
【空き家・売買・相続】を専門に“最初のご挨拶”から“アフターフォロー”まで担当させていただく
【1ゲスト・1担当制】のアットホームな会社です♪
近年は「何から始めればいいか分からない」といったお悩みも多く、
専門的な知識が必要なケースが増えています。
地域密着の視点で、初回のご相談から丁寧にサポートいたします。
インスタグラムも随時更新しております!ぜひご覧ください☆
【インスタグラム】https://www.instagram.com/relack21/
突然実家が「動かせなくなる」時代の到来
「親が高齢になり、そろそろ有料老人ホームへの入居を考えたい」
「施設の入居一時金や月々の介護費用を捻出するために、誰も住まなくなる実家を売却したい」
超高齢社会を迎えた日本において、このような相談は年々増加しています。しかし、いざ不動産会社や司法書士に相談した際、「お父様(お母様)の判断能力が低下しているため、売却手続きは進められません」と断られ、途方に暮れるご家族が後を絶ちません。
厚生労働省が公表した最新の将来推計によると、2025年時点で認知症の高齢者数は約471万人(65歳以上高齢者の約12.9パーセント)、前段階とされる軽度認知障害(MCI)は約564万人(同15.4パーセント)に達し、両者を合わせると約1,035万人、高齢者の約3.5人に1人が認知機能の低下を抱えている状況となっています。2026年を迎えた現在、団塊の世代が全員75歳以上の後期高齢者に達しており、認知症による資産凍結は、どの家庭にとっても決して他人事ではない現実の問題となっています。
親が元気なうちに適切な対策を講じなければ、大切な実家が「売ることも、貸すことも、壊すこともできない」という、いわゆる“実家の凍結状態”に陥ってしまいます。本記事では、この資産凍結を未然に防ぐ有効な手段である「家族信託」について、仕組みやメリット、手続きの流れを詳しく解説します。
なぜ認知症になると実家が「凍結」してしまうのか
法律上、不動産の売買契約や賃貸契約、建物の解体といった行為は「法律行為」に分類されます。法律行為を有効に行うためには、自らの行為の結果を理解・判断できる「意思能力」が不可欠です。
もし親名義の実家を売却しようとしても、名義人である親に重度の認知症があり、意思能力がないと判断された場合、売買契約を締結しても無効となります。不動産売買では司法書士が本人と面談して売却の意思確認を行いますが、判断能力が不十分であれば決済や所有権移転登記は受け付けられません。
「子どもが代わりに代理人として契約書にサインすればよいのでは」と考える方も少なくありません。しかし、本人の判断能力が失われてからでは、子どもであっても委任状の作成すら認められません。その結果、以下のような深刻な事態が発生します。
1.実家の売却ができない
実家を現金化して親の介護費用や医療費に充てることが不可能になります。
2.預貯金口座の凍結
銀行が名義人の認知機能低下を把握すると、原則として口座からの引き出しや解約が制限されます。実家の維持管理費や固定資産税を、子どもが自腹で立て替え続けなければならないケースが多発します。
3.空き家の放置と老朽化
誰も住まないまま修繕もリフォームもできず、敷地面積が100平米、200平米とあるような土地・建物が特定空家として近隣トラブルの原因になるリスクを抱えます。
成年後見制度では実家の売却が難しい理由
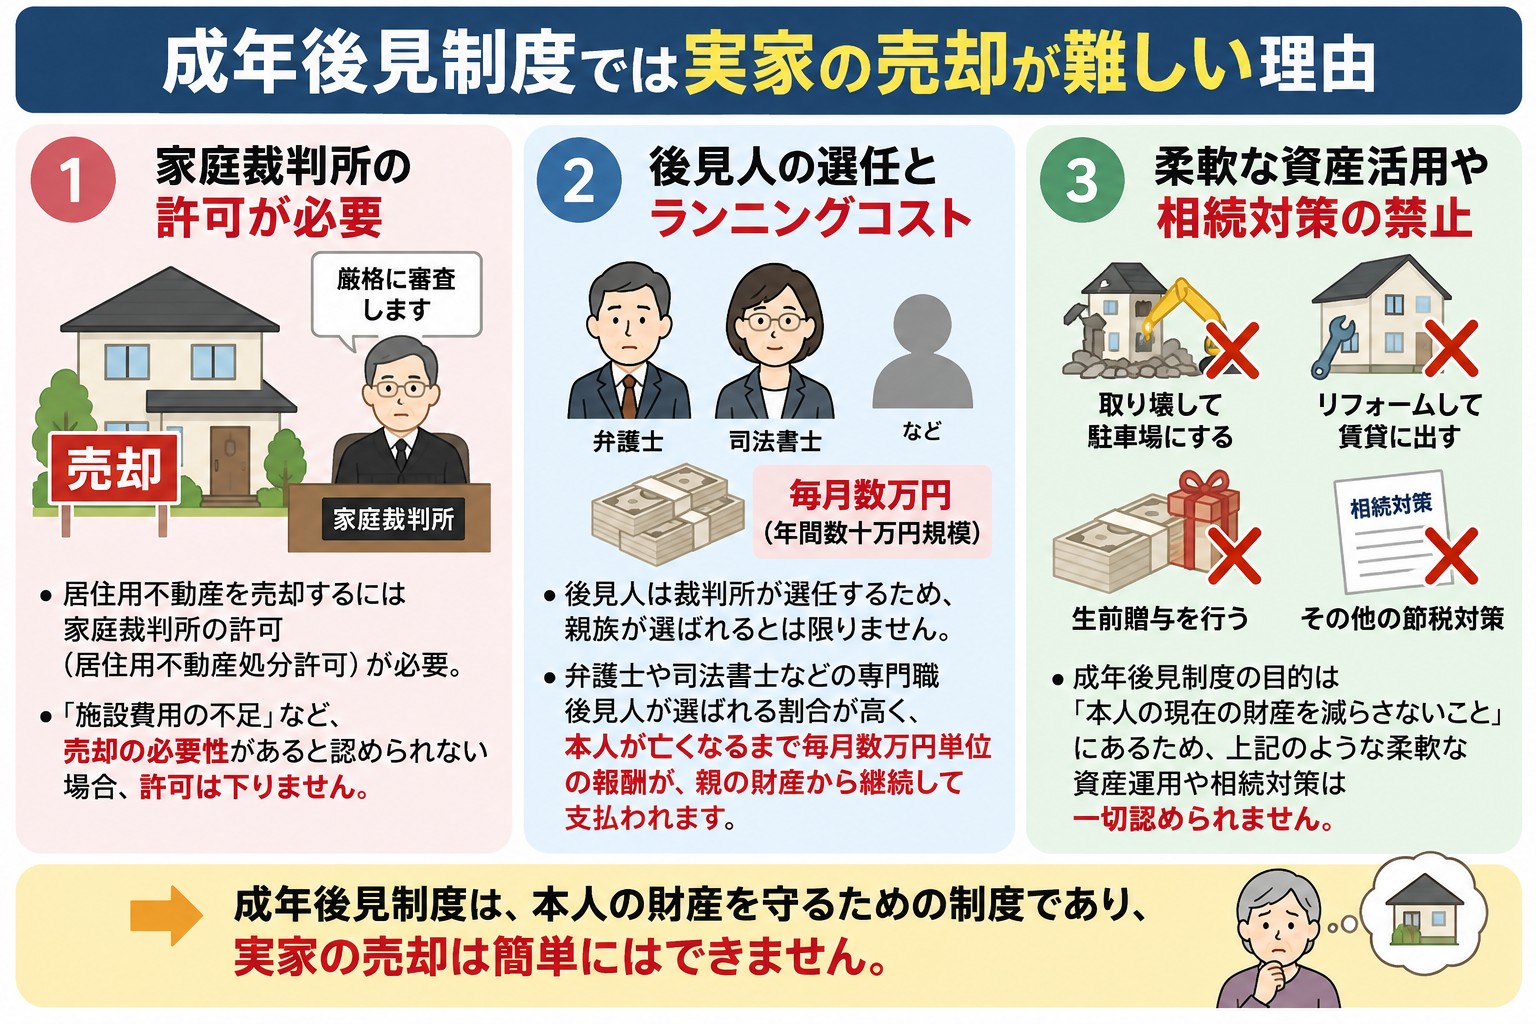
親が認知症になってしまった後の公的な救済策として「法定後見制度(成年後見制度)」が存在します。裁判所に申立てを行い、選任された後見人が本人に代わって財産管理を行う制度です。しかし、「実家を売却して資金を用立てる」という目的において、成年後見制度には大きな制約があります。
●家庭裁判所の許可が必要
成年後見人が本人の居住用不動産を売却する場合、家庭裁判所の許可(居住用不動産処分許可)を得なければなりません。裁判所は「本人の預貯金だけでは施設費用が不足しているか」「本当に売却の必要性があるか」を極めて厳格に審査します。資金に余裕がある場合や、「将来のために売却しておきたい」といった理由では許可が下りないことが一般的です。
●後見人の選任とランニングコスト
成年後見人は裁判所が選任するため、親族が選ばれるとは限らず、弁護士や司法書士などの専門職後見人が選ばれる割合が高くなっています。その場合、本人が亡くなるまで毎月数万円単位の報酬(年間数十万円規模)が親の財産から恒久的に支払われ続けることになります。
●柔軟な資産活用や相続対策の禁止
成年後見制度の目的は「本人の現在の財産を減らさないこと」にあるため、実家を取り壊して駐車場にする、リフォームして賃貸に出す、生前贈与を行うといった柔軟な資産運用や節税対策は一切認められません。
資産凍結を防ぐ切り札「家族信託」の仕組み
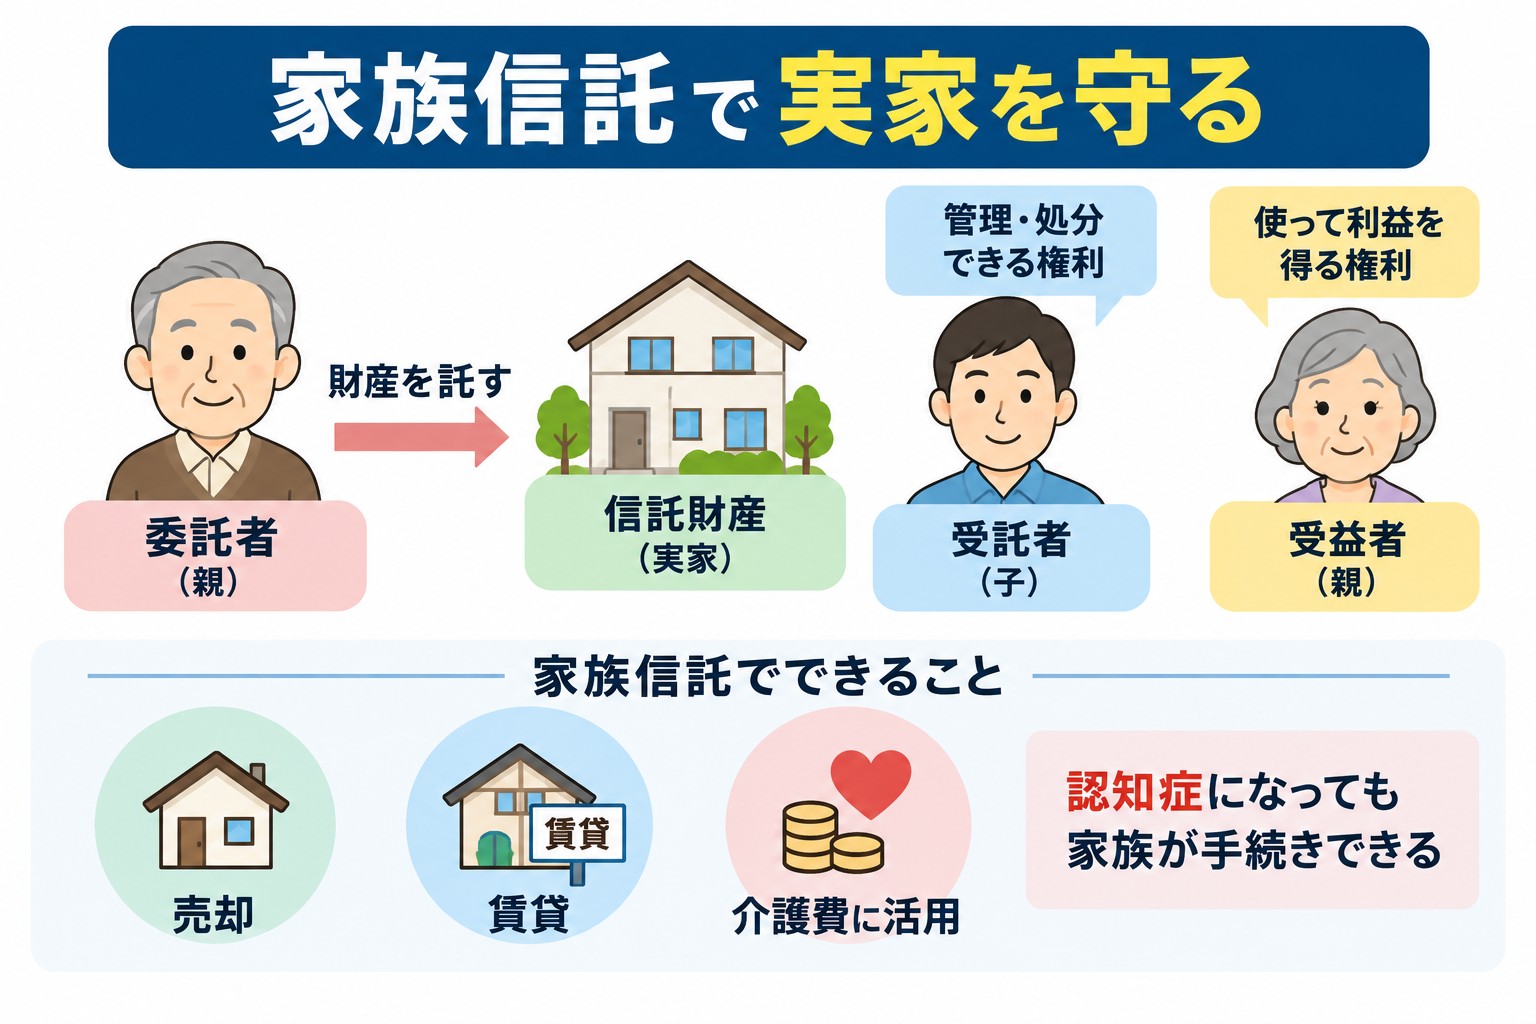
こうした成年後見制度のデメリットを解消し、財産を家族間で柔軟に管理・運用できるように設計された仕組みが「家族信託(民事信託)」です。
家族信託とは、一言で言えば**「信頼できる家族に、自分の財産の管理や処分を託す契約」**です。
家族信託を理解する上で重要な登場人物は以下の3者です。
●委託者(財産を預ける人):一般的には親自身です。
●受託者(財産を預かり管理する人):一般的には子どもが担います。
●受益者(財産から生じる利益を受け取る人):初期契約時は親自身を設定します。
従来の日本の法律では、「名義を持つ人=その財産を使う人」という関係が一体不可分でした。しかし、家族信託を利用すると、所有権を「管理・処分できる権利(受託者)」と「使って利益を得る権利(受益者)」の2つに切り分けることができます。
実家の土地・建物を家族信託の対象(信託財産)にして登記を行うと、法的な名義人は受託者である子どもに変更されます。これにより、親が万が一重度の認知症を患った後であっても、受託者である子どもの単独判断で実家の売却契約や賃貸契約を締結することが可能になります。
また、「委託者=受益者=親」として設定する(自益信託)限り、実質的な経済的利益は親のまま移転しないため、信託契約締結時に贈与税や譲渡所得税が課税されることはありません。
家族信託で実家を守る4つのメリット
実家対策に家族信託を導入することで、以下のような具体的メリットが得られます。
1.認知症発症後もスムーズに実家を売却できる
あらかじめ信託契約を結んでおくことで、親が判断能力を失った後でも、受託者である子どもの名義で適正価格による売却手続きが進められます。家庭裁判所の許可を待つ必要もありません。
2.売却資金を確実に親の生活費・介護費に充当できる
実家を売却して得た売却代金は「信託財産」として受託者が管理します。このお金は親(受益者)のために使う義務があるため、老人ホームの入居一時金や月額利用料、医療費として子どもが躊躇なく支払いに充てることができます。
3.賃貸化やリフォームなどの柔軟な活用が可能
「すぐに売却するのではなく、リフォームして他人に貸し出し、家賃収入を親の介護費の足しにしたい」という場合でも、受託者の権限で賃貸借契約の締結やリノベーションの発注が行えます。
4.遺言書の役割も兼ね備え、争族を防げる
家族信託契約の中に「受益者である親が亡くなった後は、この財産を長男に承継させる」といった条項を組み込むことができます。これにより、遺言書を別途作成することなく、親亡き後の遺産承継先をスムーズに指定できます。
家族信託を検討する際の注意点とデメリット
極めて自由度の高い家族信託ですが、検討にあたってはいくつかの重要な注意点が存在します。
●親に判断能力がある「元気なうち」しか契約できない
家族信託は契約行為であるため、親がすでに重度の認知症を発症し、判断能力を喪失している状態では締結できません。「物忘れが増えてきたかも知れない」という初期段階であれば間に合う場合もありますが、医師の診断や公証人の判断により契約不可とされるケースもあります。元気なうちの早めの決断が不可欠です。
●身上監護権は持てない
家族信託はあくまで「財産管理」に特化した制度です。受託者に介護施設への入所手続きや医療行為の同意権(身上監護権)は付与されません。必要に応じて、任意後見制度などとの併用を検討することが推奨されます。
●家族・親族間の合意形成が必須
特定の子どもを受託者に指定して実家の管理を任せる場合、他の兄弟姉妹に事前に説明し、理解を得ておく必要があります。事前の合意がないまま進めると、「長男が親の財産を勝手に処分しようとしている」といった不信感や親族間トラブルに発展する危険があります。
●初期費用と専門家への報酬が必要
家族信託の設計には、信託法や税法、不動産登記に関する高度な知識が求められます。公正証書作成費用や登録免許税といった実費のほか、司法書士や弁護士などの専門家へのコンサルティング報酬が必要です。
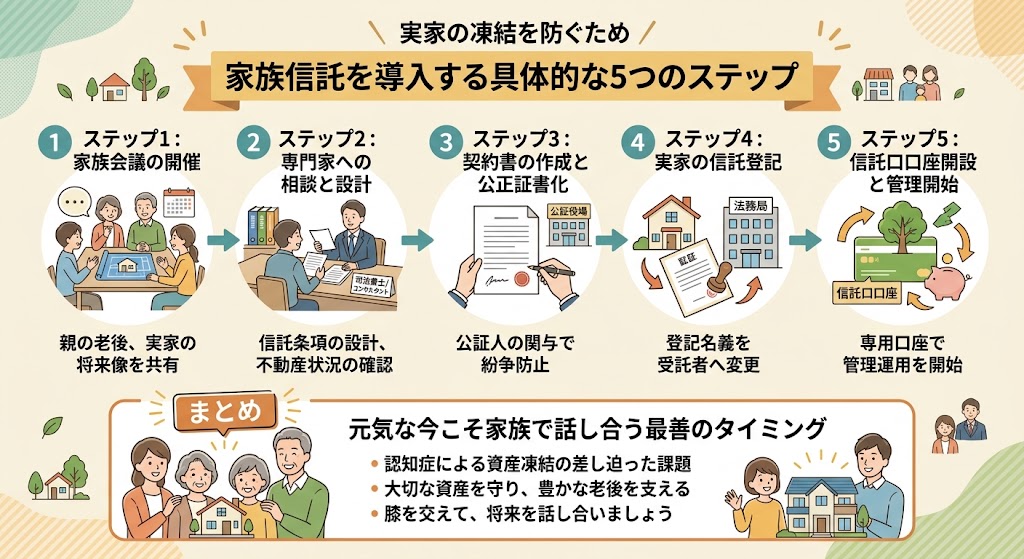
家族信託を導入する具体的な5つのステップ
実家の凍結を防ぐため、家族信託を組成する一般的な手順は次の通りです。
●ステップ1:家族会議の開催と目的の共有
まず、親がどのような老後を過ごしたいか、実家を将来的にどうしたいか(売却するのか、誰かが住み継ぐのか)を家族全員で話し合います。
●ステップ2:専門家への相談と信託設計
家族信託に精通した司法書士や不動産コンサルタント等の専門家に相談し、家族の希望に沿った信託条項の設計を行います。信託する不動産の敷地面積(敷地何平米か、私道負担の有無など)や境界状況もこの段階で確認します。
●ステップ3:信託契約書の作成と公正証書化
信託契約書を作成します。万が一の紛争防止や金融機関での信託口口座開設を円滑に進めるため、公証役場において公証人の関与のもと「公正証書」として作成するのが通例です。
●ステップ4:実家の信託登記
法務局へ申請し、不動産の登記名義を受託者へ変更するとともに、その不動産が信託財産である旨を明記する「信託登記」を行います。
●ステップ5:信託口口座の開設と管理運用の開始
実家の管理費用の支払いや、将来の売却代金の受取先となる「信託口口座(受託者名義の信託専用口座)」を金融機関で開設し、管理を開始します。
まとめ:元気な今こそ家族で話し合う最善のタイミング
超高齢社会が本格化し、後期高齢者が急増している現在、「認知症による資産凍結」はどの家庭でも直面し得る差し迫った課題です。実家が凍結してから後悔しても、選べる選択肢は大幅に狭まってしまいます。
家族信託は、親の大切な資産を子世代が責任を持って守り、親の豊かな老後生活を支えるための前向きな仕組みです。親が健康で自分の意思を明確に伝えられる今こそ、実家の将来や資産管理について、家族で膝を交えて話し合ってみてはいかがでしょうか。
【参考リンク】
□厚生労働省:認知症施策の総合的な推進
国が推進する認知症基本法や最新の有病率推計、認知症施策推進基本計画に関する公式情報です。
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000076236.html
□裁判所:成年後見制度について
成年後見制度の概要、申立て手続き、居住用不動産処分許可の要件等を確認できる裁判所の公式サイトです。
https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_06_01/index.html
□日本公証人連合会:信託と公正証書
家族信託契約書を公正証書で作成する意義や公証役場での手続き、手数料等の案内です。
https://www.koushounin.jp/
□法務局:不動産登記手続き
不動産の信託登記や名義変更、登記事項証明書の取得に関する法務局の手続き案内です。
https://houmukyoku.moj.go.jp/homu/static/fudousan.html
CENTURY21リラックホームでは、相続のお悩みを一本化できます!
【いくらで売れるの?相続税っていくら?空き家の管理は?】
各種専門家との連携により
お悩みの解決をサポートいたします!
【選べる無料査定】
コース別にご用意した事で、ニーズ
タイミングに合ったとご好評いただいております!
【買取サービス】
相続による空き家の売却相談は
名古屋市以外の遠方でもご相談ください!
皆様からのお問い合わせを心よりお待ちしております!


お問い合わせ contact
名古屋市で不動産売却にお困りの方は
是非お問い合わせください!
センチュリー21の加盟店は、すべて独立・自営です。 〒465-0092 名古屋市名東区社台2丁目128


Copyright(c) relackhome .All Rights Reserved.
- 失敗しない為の基礎知識
- 不動産売却の基礎知識
- 売却時の費用や税金
- あなたに合った売却方法は?
- 時間をかけても高く売りたい
- 早く現金化したい
- 不動産売却事例
- 売却事例
- 売却実績・お客様の声
 無料査定 ご相談はこちら


