
NEWS
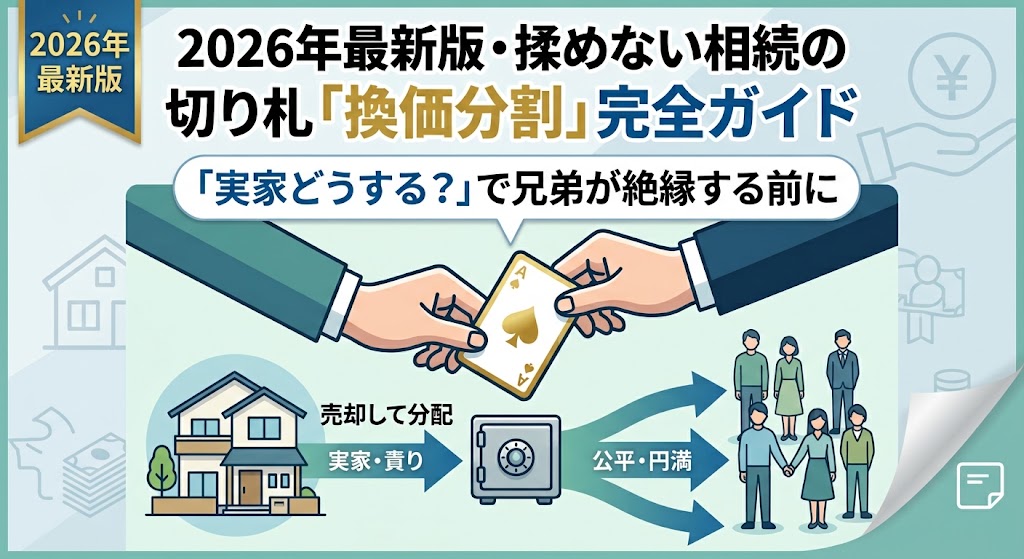
「実家どうする?」で兄弟が絶縁する前に―2026年最新版・揉めない相続の切り札「換価分割」完全ガイド
こんにちは!名古屋市名東区の不動産会社、
CENTURY21リラックホームの采野です☆
当社では、名古屋市名東区・長久手市・日進市を中心に、
名古屋市出身で経験豊富な代表が
【空き家・売買・相続】を専門に“最初のご挨拶”から“アフターフォロー”まで担当させていただく
【1ゲスト・1担当制】のアットホームな会社です♪
近年は「何から始めればいいか分からない」といったお悩みも多く、
専門的な知識が必要なケースが増えています。
地域密着の視点で、初回のご相談から丁寧にサポートいたします。
インスタグラムも随時更新しております!ぜひご覧ください☆
【インスタグラム】https://www.instagram.com/relack21/
相続争いは「お金持ちの話」ではない
「うちは財産なんてないから、相続で揉めるはずがない」。相談の現場で、最も多く聞く言葉です。しかし数字は逆のことを語っています。
令和6年の司法統計によると、家庭裁判所へ持ち込まれた遺産分割争いの件数は15,379件。平成12年に8,889件だったものが、20年ほどで約1.7倍に増えています。さらに、裁判所で争うことになった相続争いのうち、約76%は遺産額5,000万円以下という、ごく普通のご家庭です 。
なぜ、財産が少ないほうが揉めるのか。答えははっきりしています。 遺産額が少額な場合は、遺産のほとんどが不動産ということも多く、不動産の分け方が決まらずに相続争いに発展する からです。
預金1,000万円なら、兄弟2人で500万円ずつ。誰も文句を言いません。しかし「築45年の実家(評価額1,800万円)」は、包丁で半分に切ることができない。ここに、すべての火種があります。
背景にある「空き家900万戸」という現実
実家問題は、いまや個人の悩みではなく社会問題です。 総務省「令和5年住宅・土地統計調査」によれば、2023年10月1日現在の全国総住宅数は6,504万7千戸、空き家総数は900万2千戸、空き家率は13.8%で過去最高 となりました。 このうち、賃貸用・売却用・別荘等を除いた、いわゆる「その他空き家」(相続した実家を多く含む類型)は385万6千戸 にのぼります。
野村総合研究所の予測(2024年6月)では、除却や利活用が進まなければ、2043年には空き家率が約25%、およそ4軒に1軒が空き家になる見通し とされています。
そして決定的なのが、時間切れが法律で決められたことです。 2024年4月1日から、相続によって不動産を取得した相続人は、その所有権の取得を知った日から3年以内に相続登記の申請をしなければならなくなりました。遺産分割が成立した場合は、成立日から3年以内に登記が必要です。正当な理由なく義務に違反した場合は10万円以下の過料の対象となります 。 2024年4月1日より前に発生した相続も対象で、この場合は2027年3月31日までに申請すれば義務を果たしたことになります 。
つまり、「兄弟で結論が出ないから、とりあえず親名義のまま」という従来の“先送り”は、もう選択肢ではないのです。
実家の分け方は4つしかない
遺産分割の方法は、次の4つに整理できます。
| 方法 | 内容 | 向いているケース |
|---|---|---|
| 現物分割 | 不動産は長男、預金は次男、というように物ごとに分ける | 不動産以外の財産が十分にある |
| 代償分割 | 1人が実家を取得し、他の兄弟に自己資金で代償金を払う | 取得者に相応の現金がある/実家に住み続けたい人がいる |
| 共有分割 | 兄弟の共有名義にする | 原則、非推奨 |
| 換価分割 | 実家を売却し、現金化してから法定相続分等で分ける | 誰も住まない・使わない実家 |
「共有名義」が最悪の選択になりやすい理由
一見、最も公平に見えるのが共有名義です。しかし実務上、これが将来の紛争を確実に生みます。
●売却・大規模リフォーム・建替えには共有者全員の同意が必要(1人でも反対すれば動かせない)
●固定資産税、火災保険、草刈り・修繕などの維持費の負担で必ず不満が出る
●共有者の1人が亡くなると、その持分が配偶者や甥・姪へ相続され、関係者がネズミ算式に増える
●10年、20年後には「顔も知らない親戚」と交渉することになり、事実上、売却不能な塩漬け資産になる
「今は仲がいいから大丈夫」は通用しません。揉めるのは兄弟の代ではなく、その子どもの代であることが非常に多いのです。
「換価分割」とは何か
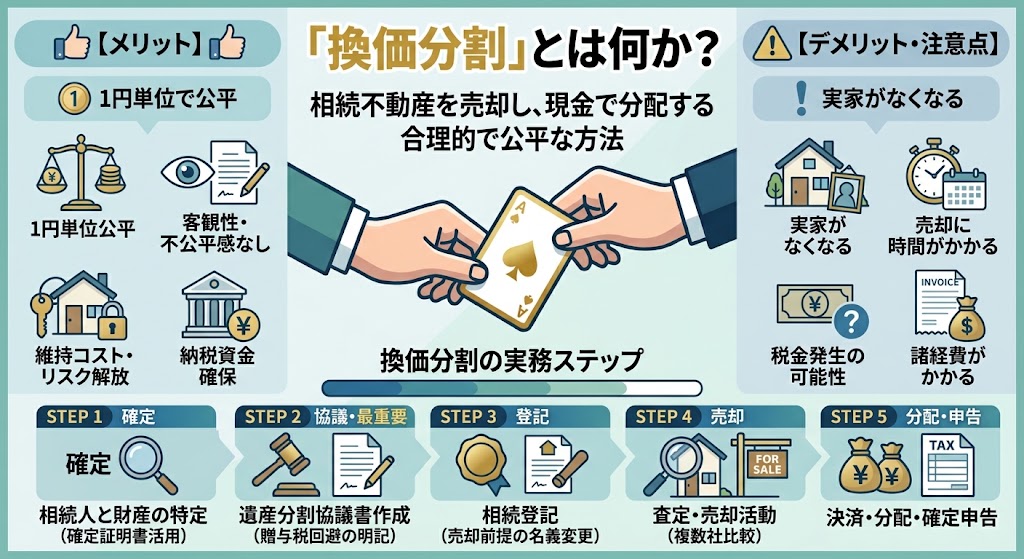
換価分割とは、相続した不動産を売却して現金化し、その代金を相続人で分配する方法です。誰も住む予定のない実家であれば、最も合理的で、最も公平性を確保しやすい解決策といえます。
【メリット】
1.1円単位で公平に分けられる
不動産の「評価額いくら」は立場によって主張が割れますが、実際の売却代金は動かしようのない事実です。この客観性が、感情的な対立を抑えます。
2.不公平感が残らない
代償分割の場合、「本当はもっと高く売れるはずだ」「代償金が安すぎる」という疑念が残りがちです。市場で売った実額なら、その余地がありません。
3.維持コストと将来リスクから解放される
固定資産税、管理の手間、老朽化による倒壊・失火リスク、近隣トラブル。これらすべてが清算されます。
4.納税資金を確保できる
相続税の納期限は原則10か月。現金化により納税原資を確保できます。
【デメリット・注意点】
1.実家がなくなる(心理的抵抗が最大の壁。仏壇・遺品・思い出の整理を伴います)
2.売却まで時間がかかる(相場や立地次第で数か月〜1年以上)
3.譲渡所得税・住民税が発生する場合がある
4.仲介手数料、解体費、測量費、残置物処分費などのコストがかかる
換価分割の実務ステップ
STEP1|相続人と財産の確定
戸籍を遡り、相続人を確定させます。 2026年2月からは所有不動産記録証明制度が始まり、特定の人が所有する全国の不動産を一覧的にリスト化した証明書を法務局から取得できるようになっています 。「知らない土地があった」という漏れを防ぐため、活用をおすすめします。
STEP2|遺産分割協議書の作成(最重要)
ここが換価分割の生命線です。協議書には、①換価分割を目的とすること、②売却手続のために誰の名義で登記するか、③売却代金から諸費用を控除した残額をどの割合で分配するかを明記します。
これを書かずに、代表者1人の単独名義にして売却し、後から現金を兄弟へ渡すと、税務上「代表者から兄弟への贈与」と認定され、贈与税を課されるおそれがあります。文言ひとつで結果が変わるため、必ず専門家に確認してください。
STEP3|相続登記
売却の前提として名義変更が必要です。相続人全員の共有名義(売却目的の一時的な共有)か、代表者名義かを選択します。 なお、遺産分割協議がまとまらない場合の暫定措置として「相続人申告登記」がありますが、これは所有権の移転を伴わないため、物件の売却や担保設定はできません 。売るなら本来の相続登記が必須です。
STEP4|査定・媒介契約・売却活動
複数社の査定を取り、根拠を比較します。相続案件は「相続人全員の合意形成」という特有の難しさがあるため、相続不動産の実績がある会社を選ぶことが結果を左右します。
STEP5|決済・分配・確定申告
売却代金から仲介手数料・登記費用・解体費等を精算し、協議書どおりに分配。翌年、各相続人がそれぞれ譲渡所得の確定申告を行います。
換価分割で必ず押さえたい税金の特例(2026年最新)
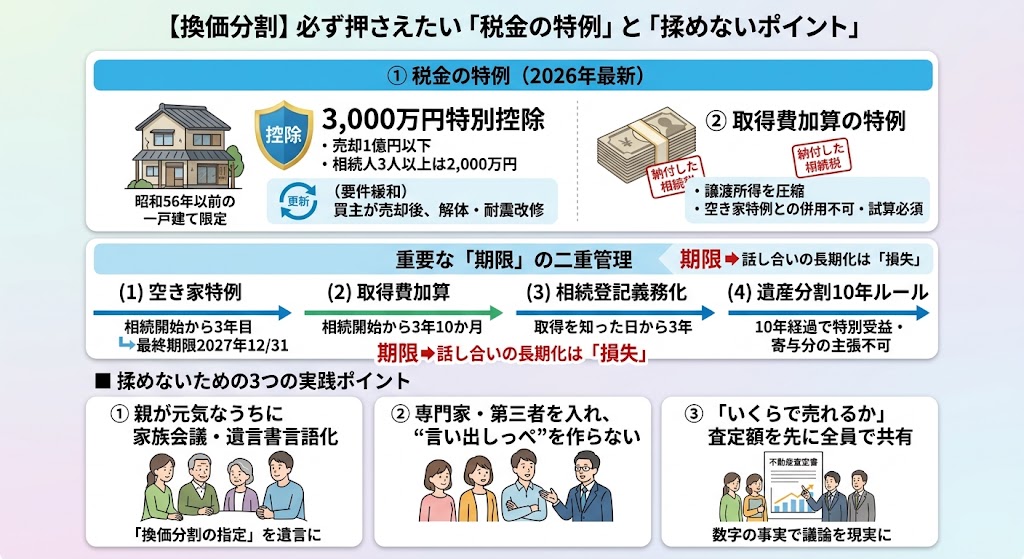
① 相続空き家の3,000万円特別控除
相続または遺贈により取得した被相続人居住用家屋またはその敷地等を、平成28年4月1日から令和9年(2027年)12月31日までの間に売却し、一定の要件に当てはまるときは、譲渡所得の金額から最高3,000万円まで控除できます。ただし、令和6年1月1日以後に行う譲渡で、相続または遺贈により取得した相続人の数が3人以上である場合は2,000万円まで となります。
主な要件は次のとおりです。 相続日から起算して3年を経過する日の属する年の12月31日までの譲渡であること、被相続人が相続直前までその家屋に居住していたこと、相続の直前において被相続人以外の居住者がいなかったこと、相続の時から譲渡の時まで事業・貸付け・居住の用に供されていなかったこと、昭和56年5月31日以前に建築された家屋(区分所有建築物を除く)であること 。 加えて、売却代金が1億円以下であることが必要です 。
実務上ありがたいのが要件緩和です。 2024年1月1日以降の譲渡から、売買契約に基づき譲渡後に買主が耐震改修工事や取り壊しを行う場合も特例の対象となりました。ただし、この工事や取り壊しは譲渡の日の属する年の翌年2月15日までに完了する必要があります 。売主側で先に解体する資金負担を避けられるケースが増えています。
注意点: この特例は一戸建ての空き家を減らすことを目的とした制度であるため、マンション(区分所有建物)では利用できません 。また 売却額1億円の判定には、買主が負担する解体費用も含まれます 。 適用を受けるには、物件所在地の市区町村で「被相続人居住用家屋等確認書」の交付を受けたうえで確定申告が必要です 。
換価分割は、この特例と非常に相性が良い手法です。相続人それぞれが持分に応じて譲渡することで、各人が控除枠を使える設計が可能になります(人数により控除額は上記のとおり変動します)。
② 取得費加算の特例
相続税を納付した人が、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日まで(=相続開始から3年10か月以内)に相続財産を売却した場合、支払った相続税のうち一定額を取得費に加算でき、譲渡所得を圧縮できます。空き家3,000万円控除との併用はできないため、どちらが有利かの試算が必須です。
③ 期限は「二重」に走っている
●空き家特例: 適用期限は2027年12月31日までの譲渡。ただし、相続開始から3年目の年の12月31日までに売却しなければならないという個別の期間要件も同時に満たす必要があります
●取得費加算:相続開始から3年10か月
●相続登記: 取得を知った日から3年、遺産分割成立から3年
●遺産分割の10年ルール:相続開始から10年を経過すると、原則として特別受益・寄与分の主張ができなくなります(2023年4月1日施行、経過措置あり)
「話し合いが長引く」ことそのものが、金銭的な損失に直結する制度設計になっています。
■ 揉めないための3つの実践ポイント
① 親が元気なうちに「実家をどうするか」を家族会議で言語化する
遺言書があれば、争いの大半は防げます。「換価分割の指定」を遺言に入れておくのが理想です。
② “言い出しっぺ”を一人にしない
兄弟の1人が主導すると、「勝手に売ろうとしている」という不信感が生まれます。第三者である不動産会社や専門家に同席してもらい、全員が同じ情報を同時に受け取る場を作ってください。
③ 「いくらで売れるか」を先に共有する
分け方の議論より先に、査定額という共通の事実を置く。数字が出た瞬間に、議論が現実的になります。
おわりに
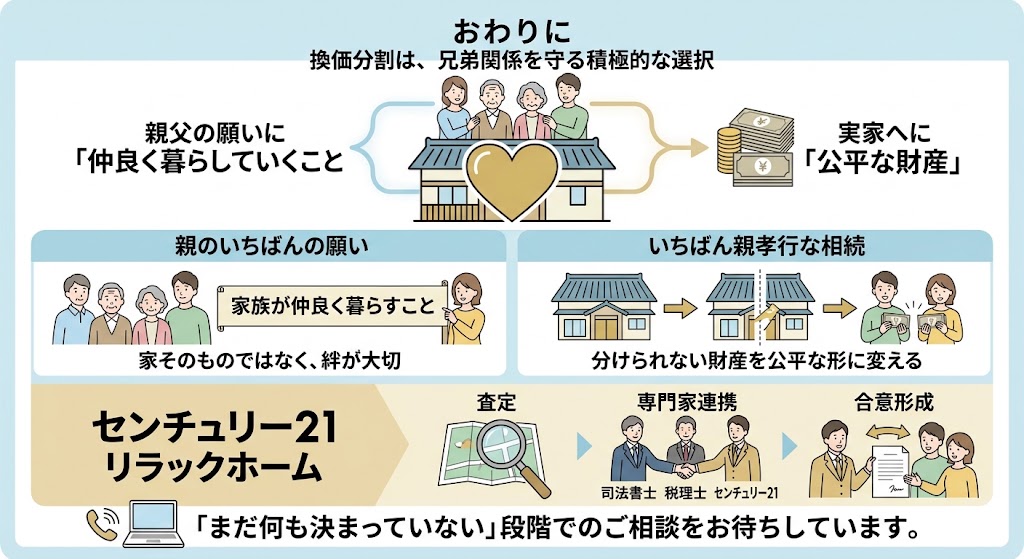
換価分割は、「実家を手放す」ネガティブな選択ではありません。兄弟の関係を、これから先も守るための積極的な選択です。
親が遺したいちばん大切なものは、家そのものではなく、家族が仲良く暮らしていくことだったはずです。実家という「分けられない財産」を、公平に分けられる形に変えること。それが、いちばん親孝行な相続の形かもしれません。
センチュリー21 リラックホームでは、相続不動産の査定から、司法書士・税理士との連携、ご兄弟間の合意形成のサポートまで、一貫してお手伝いしています。「まだ何も決まっていない」段階でのご相談こそ、いちばん選択肢が多く残されています。どうぞお気軽にお声がけください。
【参考リンク】
□国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例
□国土交通省 空き家の発生を抑制するための特例措置(3,000万円特別控除)
□国税庁 No.3267 相続財産を譲渡した場合の取得費の特例
CENTURY21リラックホームでは、相続のお悩みを一本化できます!
【いくらで売れるの?相続税っていくら?空き家の管理は?】
各種専門家との連携により
お悩みの解決をサポートいたします!
【選べる無料査定】
コース別にご用意した事で、ニーズ
タイミングに合ったとご好評いただいております!
【買取サービス】
相続による空き家の売却相談は
名古屋市以外の遠方でもご相談ください!
皆様からのお問い合わせを心よりお待ちしております!


お問い合わせ contact
名古屋市で不動産売却にお困りの方は
是非お問い合わせください!
センチュリー21の加盟店は、すべて独立・自営です。 〒465-0092 名古屋市名東区社台2丁目128


Copyright(c) relackhome .All Rights Reserved.
- 失敗しない為の基礎知識
- 不動産売却の基礎知識
- 売却時の費用や税金
- あなたに合った売却方法は?
- 時間をかけても高く売りたい
- 早く現金化したい
- 不動産売却事例
- 売却事例
- 売却実績・お客様の声
 無料査定 ご相談はこちら


