
NEWS
実家を売ったら税金はいくら?譲渡所得税と3,000万円特別控除の賢い使い方【名古屋市版】
こんにちは!名古屋市名東区の不動産会社、
CENTURY21リラックホームの采野です☆
当社では、名古屋市名東区・長久手市・日進市を中心に、
名古屋市出身で経験豊富な代表が
【空き家・売買・相続】を専門に“最初のご挨拶”から“アフターフォロー”まで担当させていただく
【1ゲスト・1担当制】のアットホームな会社です♪
近年は「何から始めればいいか分からない」といったお悩みも多く、
専門的な知識が必要なケースが増えています。
地域密着の視点で、初回のご相談から丁寧にサポートいたします。
インスタグラムも随時更新しております!ぜひご覧ください☆
【インスタグラム】https://www.instagram.com/relack21/
目次
1.実家売却で「思わぬ税金」が発生する理由
2.譲渡所得税の仕組みと計算方法
3.3,000万円特別控除(マイホーム特例)とは
4.相続した実家に使える「空き家特例」
5.名古屋市ならではの注意ポイント
6.手続きの流れと確定申告
7.よくある質問
8.まとめ:税金を知って、賢く売る
1. 実家売却で「思わぬ税金」が発生する理由
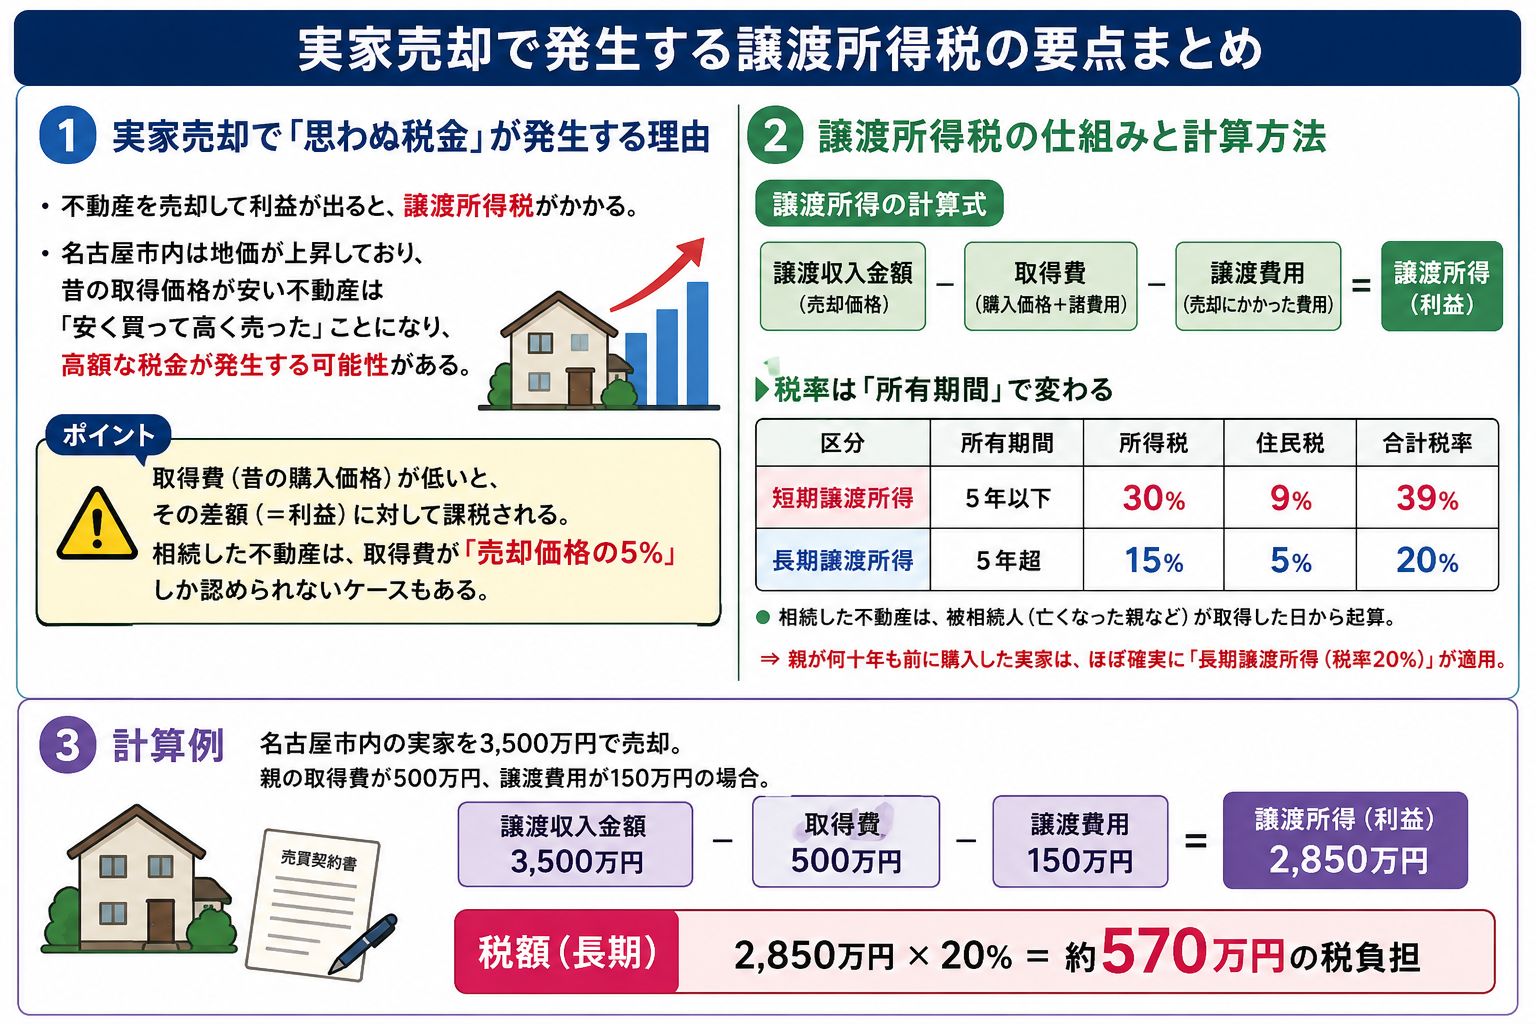
親が亡くなり相続した実家、あるいは自分が長年住んでいた実家を手放す際、多くの方が「売れればそれでよい」と考えがちです。しかし、不動産を売却して利益が出た場合には譲渡所得税という税金が発生します。
特に名古屋市内の不動産は、過去数年間で地価が上昇しているエリアが多く、親が昔に取得した土地や建物は「安く買って高く売った」形になりやすいため、思いがけず高額の税金が課されるケースがあります。
ポイント:売却価格が高くても、取得費(昔の購入価格)が低ければ、その差額(=利益)に対して課税されます。相続した不動産の場合、取得費が「売却価格の5%」しか認められないケースもあるため注意が必要です。
2. 譲渡所得税の仕組みと計算方法
譲渡所得の計算式
不動産を売却したときの利益(譲渡所得)は、以下の式で計算します。
| 項目 | 内容 |
|---|---|
| 譲渡収入金額 | 売却した価格(手取り額ではなく売買契約金額) |
| 取得費 | 購入時の価格+購入にかかった費用(仲介手数料・登記費用等) |
| 譲渡費用 | 売却にかかった費用(仲介手数料・測量費・取壊し費用等) |
| 譲渡所得 |
譲渡収入金額 - 取得費 - 譲渡費用 |
税率は「所有期間」で変わる
譲渡所得に対する税率は、売却した年の1月1日時点の所有期間によって異なります。
| 区分 | 所有期間 | 所得税 | 住民税 | 合計税率 |
|---|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30% | 9% | 39% |
| 長期譲渡所得 | 5年超 | 15% | 5% | 20% |
相続した不動産の場合、被相続人(亡くなった親など)が取得した日から起算します。親が何十年も前に購入した実家であれば、ほぼ確実に「長期譲渡所得(税率20%)」が適用されます。
計算例:名古屋市内の実家を3,500万円で売却。親の取得費が500万円、譲渡費用が150万円の場合。
譲渡所得 = 3,500万円 - 500万円 - 150万円 = 2,850万円
税額(長期)= 2,850万円 × 20% = 約570万円の税負担
3. 3,000万円特別控除(マイホーム特例)とは
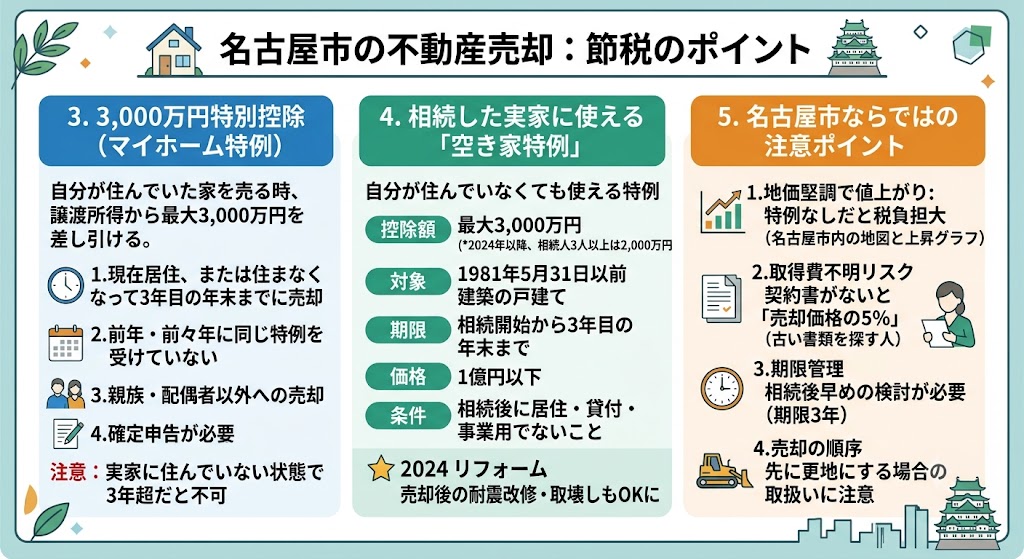
「居住用財産を譲渡した場合の3,000万円の特別控除」は、自分が住んでいたマイホームを売る際に、譲渡所得から最大3,000万円を差し引ける制度です。これを使えば、先の計算例の2,850万円はゼロになり、税金は一切かかりません。
適用の主な条件
1.現在も居住している、または住まなくなってから3年を経過する日の属する年の12月31日までに売ること
2.売った年の前年・前々年に、同じ特例を受けていないこと
3.売った相手が親族・配偶者など特別な関係でないこと
4.確定申告で適用を申請すること(自動適用ではありません)
注意:「実家に住んでいない」状態で3年を超えてしまった場合、このマイホーム特例は使えません。住まなくなった時期の確認が重要です。早めにご相談ください。
4. 相続した実家に使える「空き家特例」
親が亡くなり相続した実家は、自分が居住していないためマイホーム特例が使えないケースがあります。そこで活用できるのが「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除」(空き家特例)です。
空き家特例の概要
| 項目 | 内容 |
|---|---|
| 控除額 | 最大3,000万円(2024年以降、相続人3人以上の場合は2,000万円) |
| 対象 | 1981年(昭和56年)5月31日以前に建築された耐震基準未適合の一戸建て |
| 売却期限 | 相続開始の日から3年を経過する日の属する年の12月31日まで |
| 売却価格上限 | 1億円以下 |
| 条件 | 相続後に居住・貸付・事業用として使用していないこと |
2024年改正で使いやすく:従来は「売却前に耐震改修または取壊し」が条件でしたが、2024年1月以降の売却分から「売却後に耐震改修または取壊し」が行われた場合でも適用可能になりました。買主側での対応でも条件を満たせる場面が増えています。
5. 名古屋市ならではの注意ポイント
名古屋市は、中区・東区・千種区・名東区など都心部・人気エリアの地価が堅調に推移しており、昭和〜平成初期に取得した土地は大幅な値上がりが見込まれます。そのため、特例を使わないと税負担が数百万円単位になるケースが珍しくありません。
注意が必要なケース
1.取得費が不明な場合:昭和時代に購入した場合など、売買契約書が残っていないと取得費を証明できず、「売却価格の5%」しか認められないことがあります。固定資産台帳や当時の領収書を探しましょう。
2.建物の減価償却:取得費から建物部分の減価償却費相当額を差し引く必要があります。古い建物ほど減価償却が進んでいるため、土地の取得費のみ算入されるケースも。
3.空き家の期間管理:名古屋市内でも空き家の放置が問題化しており、相続後すぐに売却検討を始めないと「3年の期限」を超えてしまうリスクがあります。
4.土地のみの売却:建物を先に取り壊して更地にした場合、空き家特例の要件(売却後取壊しではなく売却前取壊し)の扱いが変わるため、順序に注意が必要です。
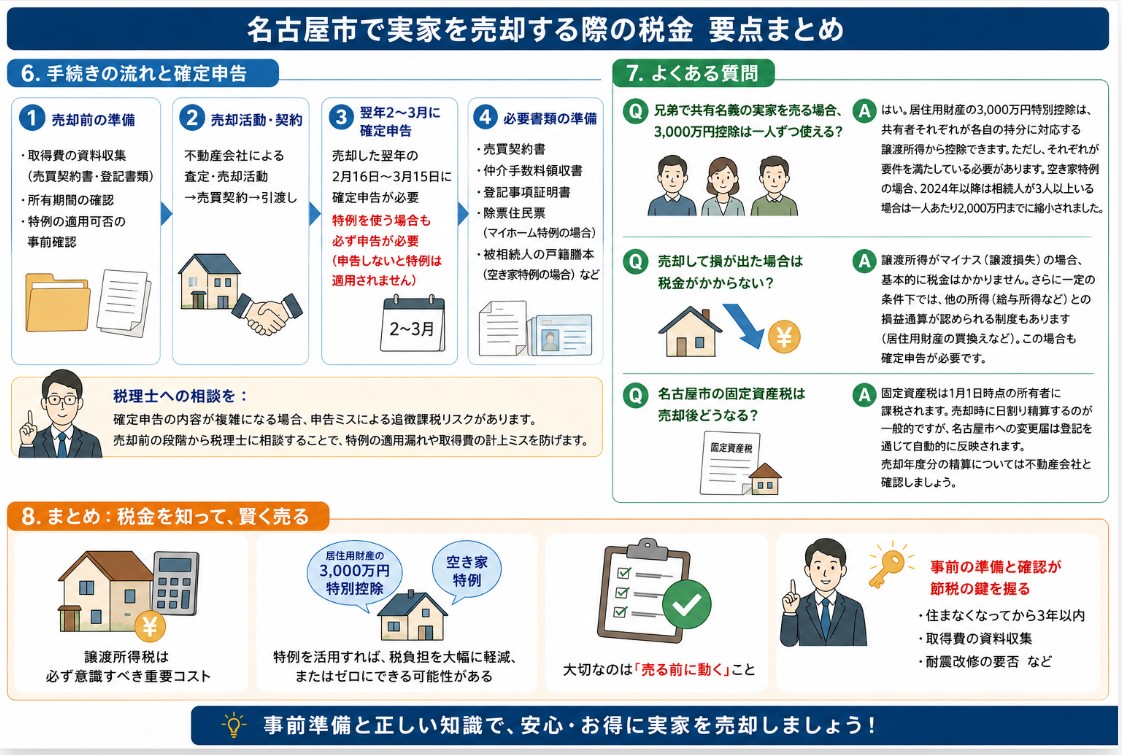
6. 手続きの流れと確定申告
1.売却前の準備:取得費の資料収集(売買契約書・登記書類)、所有期間の確認、特例の適用可否の事前確認
2.売却活動・契約:不動産会社による査定・売却活動→売買契約→引渡し
3.翌年2〜3月に確定申告:売却した翌年の2月16日〜3月15日に確定申告が必要。特例を使う場合も必ず申告が必要(申告しないと特例は適用されません)
4.必要書類の準備:売買契約書・仲介手数料領収書・登記事項証明書・除票住民票(マイホーム特例の場合)・被相続人の戸籍謄本(空き家特例の場合)など
税理士への相談を:確定申告の内容が複雑になる場合、申告ミスによる追徴課税リスクがあります。売却前の段階から税理士に相談することで、特例の適用漏れや取得費の計上ミスを防げます。
7. よくある質問
Q. 兄弟で共有名義の実家を売る場合、3,000万円控除は一人ずつ使える?
A. はい。居住用財産の3,000万円特別控除は、共有者それぞれが各自の持分に対応する譲渡所得から控除できます。ただし、それぞれが要件を満たしている必要があります。空き家特例の場合、2024年以降は相続人が3人以上いる場合は一人あたり2,000万円までに縮小されました。
Q. 売却して損が出た場合は税金がかからない?
A. 譲渡所得がマイナス(譲渡損失)の場合、基本的に税金はかかりません。さらに一定の条件下では、他の所得(給与所得など)との損益通算が認められる制度もあります(居住用財産の買換えなど)。この場合も確定申告が必要です。
Q. 名古屋市の固定資産税は売却後どうなる?
A. 固定資産税は1月1日時点の所有者に課税されます。売却時に日割り精算するのが一般的ですが、名古屋市への変更届は登記を通じて自動的に反映されます。売却年度分の精算については不動産会社と確認しましょう。
8. まとめ:税金を知って、賢く売る
名古屋市で実家を売却する際には、譲渡所得税は必ず意識すべき重要コストです。しかし、3,000万円特別控除(マイホーム特例)や空き家特例をうまく活用すれば、大幅に税負担を軽減、あるいはゼロにできる可能性があります。
大切なのは「売る前に動く」こと。住まなくなってからの3年という期限、取得費の資料収集、耐震改修の要否など、事前の準備と確認が節税の鍵を握ります。
センチュリー21 リラックホームでは、売却査定から税務上の注意点のご案内まで、名古屋市の地域事情を踏まえたサポートを行っています。「まず話を聞いてみたい」という段階からお気軽にご相談ください。
外部リンク
CENTURY21リラックホームでは、相続のお悩みを一本化できます!
【いくらで売れるの?相続税っていくら?空き家の管理は?】
各種専門家との連携により
お悩みの解決をサポートいたします!
【選べる無料査定】
コース別にご用意した事で、ニーズ
タイミングに合ったとご好評いただいております!
【買取サービス】
相続による空き家の売却相談は
名古屋市以外の遠方でもご相談ください!
皆様からのお問い合わせを心よりお待ちしております!


お問い合わせ contact
名古屋市で不動産売却にお困りの方は
是非お問い合わせください!
センチュリー21の加盟店は、すべて独立・自営です。 〒465-0092 名古屋市名東区社台2丁目128


Copyright(c) relackhome .All Rights Reserved.
- 失敗しない為の基礎知識
- 不動産売却の基礎知識
- 売却時の費用や税金
- あなたに合った売却方法は?
- 時間をかけても高く売りたい
- 早く現金化したい
- 不動産売却事例
- 売却事例
- 売却実績・お客様の声
 無料査定 ご相談はこちら


